Управление на лични финанси: първи стъпки
Съдържание · 7 точки
Преди няколко години започнах да обръщам много повече внимание на личните финанси. Причината беше, че създадохме семейство със съпругата ми и вече не бях единственият човек, за когото трябва да мисля. Трябваше да разгранича бизнес приходите от личните и да изградя спестявания, които да осигурят сигурност и стабилност за мен и за близките ми.
Като човек, който има собствен бизнес почти от завършването на университета, дълго време взимах от компаниите си само толкова, колкото ми трябваше, за да живея, а по-голямата част от печалбата реинвестирах. С времето осъзнах, че човек трябва да плаща и на себе си. В тази актуализирана статия споделям основните принципи, които следвам, пречупени през опита ми и през реалностите на 2025 г.: висока инфлация, ниски лихви по депозитите и предстоящото въвеждане на еврото.
Защо премахнах всичките си кредитни карти?
Едно от първите неща, които направих, беше да закрия кредитните си карти. Използвах ги активно и покривах задълженията след това. Когато започнах да следя разходите си по-внимателно, видях, че всеки месец плащам немалка сума за лихви и такси. За година това беше осезаем разход. Начинът ми на пазаруване не се промени, но разходите ми за банкови такси намаляха значително.
Не казвам, че кредитните карти са зло. Ако ги погасявате изцяло в гратисния период, те могат да са удобни. Но ако често плащате лихва, вероятно е време да преразгледате навиците си.
Бюджетът: знайте къде отиват парите ви
Основният принцип в личните финанси е разходите да са под контрол спрямо приходите. Затова първата стъпка е да анализирате всички разходи и да прецените кои са наистина нужни. Абонаменти за телевизия, стрийминг платформи, приложения и фитнес, които не ползвате, са класически пример за пари, които изтичат незабелязано.
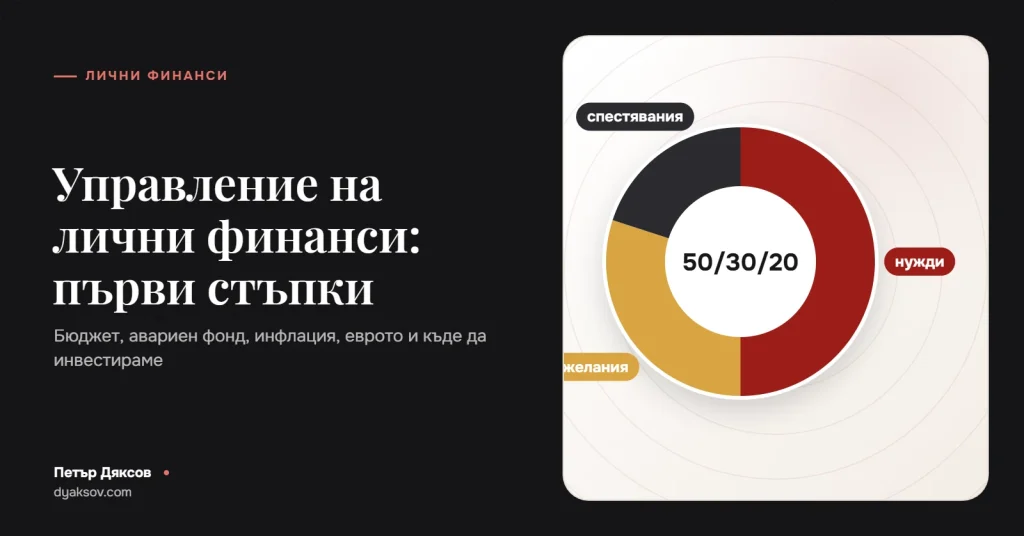
Едно популярно и лесно за прилагане правило е 50/30/20:
- 50% за нужди: жилище, сметки, храна, транспорт;
- 30% за желания: ресторанти, пътувания, хобита;
- 20% за спестявания, инвестиции и погасяване на дългове.
Това е отправна точка, а не закон. Важното е да имате план и да го следвате.
Аз от години използвам приложението Money Lover, в което въвеждам приходите и разходите си и мога да видя картината на месечна и годишна база. Подходящи са и приложенията на повечето банки, които вече категоризират разходите автоматично, или обикновена таблица в Excel. Бюджетът е добре да бъде месечен и годишен, а ако имате семейство, и семеен.
Често, когато приходите ни се увеличат, увеличаваме и харченето. Дисциплината да въвеждате всяка транзакция изисква време, но се отплаща.
Спестявания и авариен фонд
Като старт препоръчвам да заделяте между 10% и 20% от приходите си, а с годините този процент да се увеличава. Първата цел трябва да е авариен фонд в размер на 3 до 6 месечни разхода. Той ви пази при загуба на работа, заболяване или неочакван ремонт и ви позволява да не теглите скъп кредит в трудни моменти.
Ако не сте я чели, препоръчвам книгата „Най-богатият човек във Вавилон“ на Джордж С. Клейсън. Принципите в нея са написани преди близо 100 години, но са валидни и днес.
Да оставяме ли парите под матрака?
Най-подценяваният враг на спестяванията е инфлацията. През август 2025 г. годишната инфлация в България беше 5,3% по националния индекс на потребителските цени (3,5% по хармонизирания европейски индекс). На практика 1000 лева, оставени в брой, за година губят покупателна способност от около 50 лева.
Депозитите също не решават проблема. Според данните на БНБ през август 2025 г. средната лихва по новите срочни депозити на домакинствата беше 0,79% в лева и 1,09% в евро, а по разплащателните сметки практически нулева. С други думи, парите в банката губят по 4-5% от реалната си стойност годишно.
Добрата новина е, че депозитите в банките са гарантирани от Фонда за гарантиране на влоговете в банките до 196 000 лева (100 000 евро) на вложител в една банка. Те са сигурни, но не растат.
Еврото идва: какво да знаем
От 1 януари 2026 г. България въвежда еврото при фиксиран курс 1,95583 лева за 1 евро. Няколко практични неща:
- От 8 август 2025 г. до 8 август 2026 г. цените трябва да се обявяват едновременно в лева и в евро.
- Сметките и депозитите ви ще бъдат превалутирани автоматично и безплатно по официалния курс, като сумите се закръглят до цент.
- През януари 2026 г. ще можете да плащате и в лева, и в евро, а банките ще обменят левове безплатно до 30 юни 2026 г.
- Валутният риск между лева и еврото изчезва, но остава при спестявания в долари и други валути.
Не позволявайте на никого да ви убеждава, че трябва да изтеглите или да „обърнете“ спестяванията си спешно. Превалутирането става автоматично.
Къде да инвестираме като българи?
Още в първата година в университета научих, че един от най-важните принципи във финансите е диверсификацията: да не слагаме всички яйца в една кошница. Ето основните възможности, достъпни от България:
- Държавни ценни книжа (ДЦК): могат да се купят чрез банките, които са първични дилъри. През март 2025 г. например тригодишна емисия беше пласирана при доходност 2,85%.
- Борсово търгувани фондове (ETF): чрез брокер можете да инвестирате в широки индекси с ниски такси. Печалбите от акции и ETF-и, търгувани на регулиран пазар в ЕС или ЕИП, са освободени от данък.
- Договорни фондове: удобни за начинаещи, но обърнете внимание на таксите.
- Допълнително доброволно пенсионно осигуряване: вноските в т.нар. трети стълб намаляват облагаемия ви доход в рамките на 10%.
- Злато: традиционен съхранител на стойност. Подробно писах за него в статията Основи на инвестициите в злато.
- Недвижими имоти и криптовалути: по-високорискови или по-капиталоемки възможности, за които е нужна повече подготовка. Вижте и статията ми за Биткойн.
Учете постоянно
Последният ми съвет е да отделяте време да се образовате. Колкото по-добре познавате принципите на личните финанси, толкова по-голяма сигурност ще имате. Преди време минах курса за инвестиции на InvestPro и бях доволен от синтезираната информация. Има и много безплатни материали в интернет и в YouTube, но бъдете критични към всеки, който обещава бързи и сигурни печалби.
Статията отразява личния ми опит и не е инвестиционен съвет.
Петър Дяксов
Предприемач, инвеститор и управляващ партньор в SEOMAX, с над 15 години опит в eCommerce и дигиталния маркетинг. Развива бизнеси в сферата на технологиите и онлайн търговията, инвестира в компании и подкрепя предприемачи. Лектор, обучител и ментор в десетки конференции, семинари и предприемачески програми.
Повече за мен